驭势突围:资本寒冬自动驾驶创业公司如何走下去
大约两个月前,我们写了《站在 2018 年看自动驾驶产业终局》,输出了对自动驾驶领域商业化的观察。两个月后的全球智能驾驶峰会上,辰韬资本合伙人舒亮发表演讲,提到了当下自动驾驶创投领域的阵阵凉意。
对于所有在过去三年成立的自动驾驶公司而言,如今都走到了一个非常关键的节点:行业趋于理性、商业化诉求加剧。成立于 2016 年 2 月的驭势科技,就是一家致力于研发 L2-L4 级智能驾驶系统的年轻公司。10 月 26 日,我们在苏州专访了驭势创始人、CEO 吴甘沙,探讨当下的自动驾驶公司,该如何迎来明天。
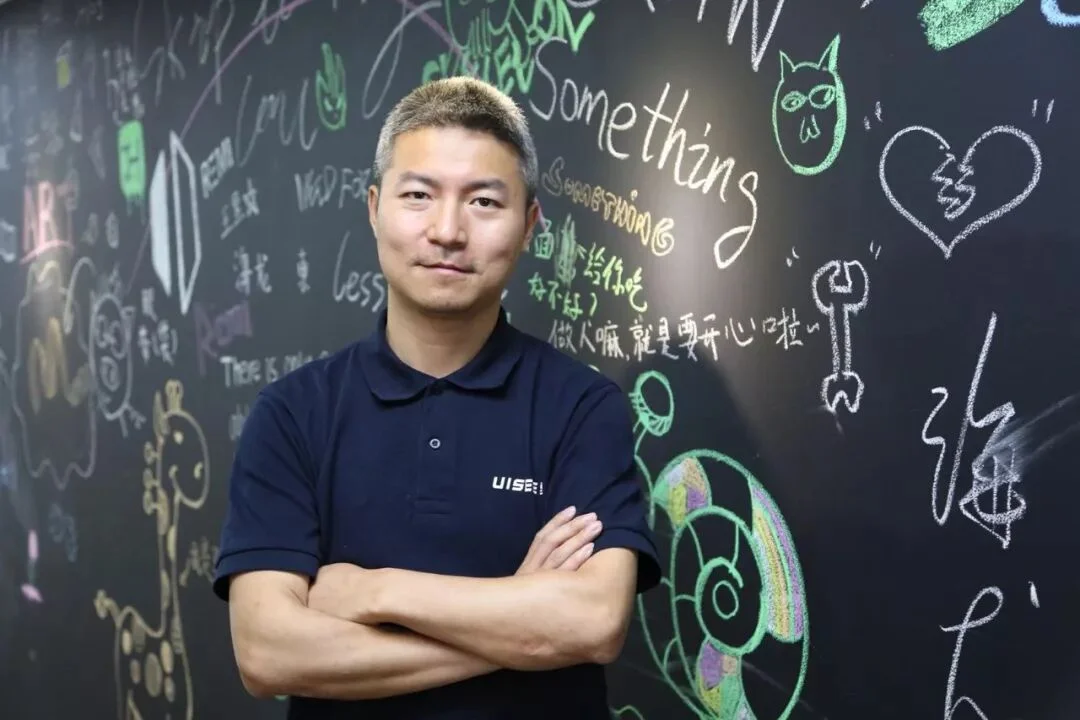
在大多数时候,吴甘沙面对媒体热衷于谈技术细节、谈产品、谈运营、谈商业化策略,至少看起来,他对驭势的发展战略和行业的发展有深刻的思考。但与此同时,驭势的声量却远远不如更晚成立的一些同行。如果拿新造车领域对比,驭势跟车和家在气质上很契合,在大多数时候,这两家公司倾向于埋头做事,以致于在市场营销和品牌建设层面落后于同行。
由于资金密集型、技术密集型和涉及产业链过长的特征,自动驾驶技术的商业化挑战之大超出了很多人的预期。对于大多数自动驾驶创业公司而言,当务之急从改进算法提升技术变成了商业化自我造血。
无人外卖/快递配送车、高速/港口场景下的无人货运......有很多同行已经开始了理论可行的自动驾驶技术商业化探索。在吴甘沙看来,以现阶段的技术能力,自动驾驶商业化需要满足四个要素。
高频、刚需、可量产
高频刚需很好理解,这是支撑商业化的关键;可量产是指,现阶段的技术水平可以有效提升效率,同时又能降低成本。对于公开道路场景来说,可量产一条已经把其中大多数商业化场景挡在门外。
客户对新兴技术敏感、对成本不敏感,愿意做早期的技术尝鲜者
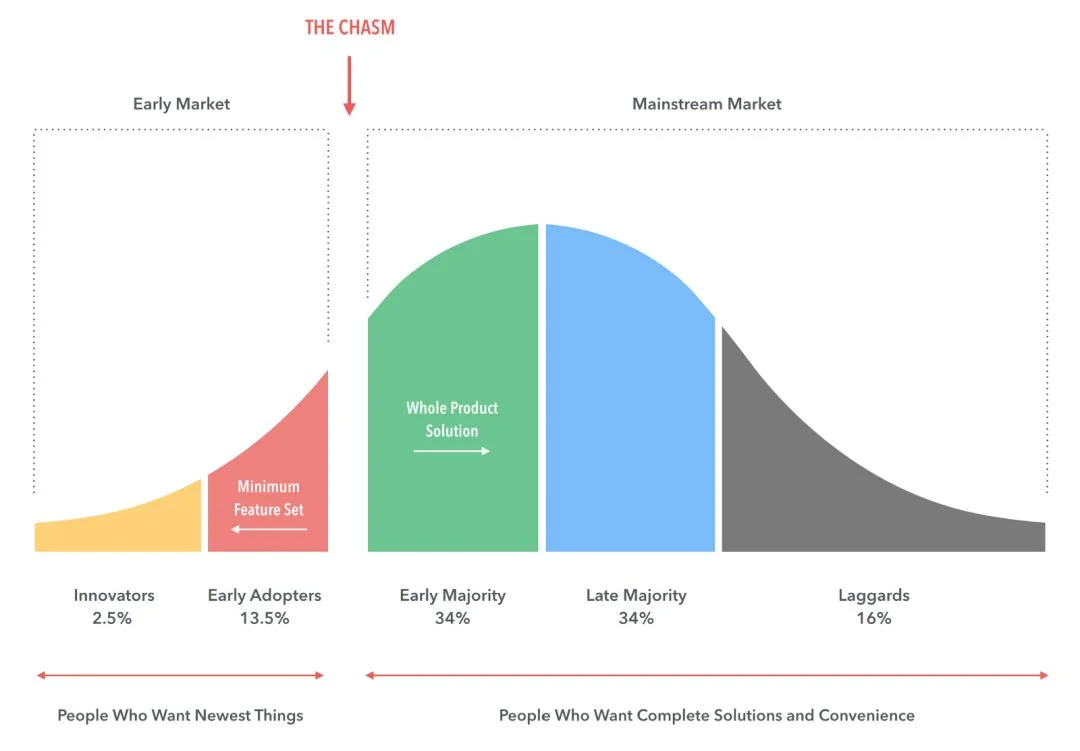
这一条其实是指硅谷教父 Geoffrey Moore 在《跨越鸿沟》一书中提出的关于技术产品生命周期的新摩尔定律。自动驾驶技术的商业化也遵循这一定律,即现阶段要争取到左侧 13.5% 拥抱技术变革的市场与客户,最终跨越鸿沟,让自动驾驶技术走向主流大众。
高势能、强口碑
最先落地的场景要为后续更复杂的场景做品牌背书、提升更多客户和消费者对自动驾驶技术的接纳度。
具备技术护城河
如果该场景的商业化具备技术护城河,意味着巨头、同行很难快速跟进复制。
在满足这四点以后,其实场景已经变得非常窄了。除了积极探索特定场景的商业化,驭势另一个关键的策略就是:结盟车企。
依靠上述四要素,驭势目前已经跟美兰机场、广州白云机场等多家机场达成了自动驾驶行李拖车合作,包括上汽通用五菱、一汽、奇瑞新能源、合众新能源、Gofun 出行、摩拜等多家车企和分时租赁平台则是驭势在结盟车企维度的进展。
吴甘沙如何看待自动驾驶行业发展现状,下面是他的思考,(42 号车库做了不改变本意的删减和调整)
为什么要跟车企结盟?
从技术演进的角度上面说,斯坦福的一个智库预测 2030 年美国 95% 的里程已经通过无人驾驶出租车去完成,更触目惊心的就是它的车辆保有量会从 2020 年 2.47 亿辆减到 2030 年的 4400 万辆,这意味着无人驾驶技术已经非常成熟了。
今天我们还不成熟,Waymo 在加州的新的技术数据就要出来了,它每年 11 月份公布。今年我猜想可能能够达到几万英里接管一次的级别。但是这个也不够,你想象一下如果说几万英里才获得一个有价值的数据,几万里的油费多少钱?车上安全员的人工多少钱?获得有价值数据的成本越来越高。
所以,我们的一个理念,我们一定要把这个系统部署在大量部署的车上,终端用户用的车上,这样才能够获得更加多样性的数据。因为全世界在开,至少全国在开,你自己有 82000 台车,我相信顶多在十几个城市,它的多样性也不够。所以,我们基于这样的考量,我们思考怎么能够提升我的能力。
驭势在汽车产业链里扮演的角色是什么?
我们自己定义为 Tier 0.5。
传统上 Tier 1 就是我卖一套集成的东西给主机厂,传统的这种商业模式交易的一瞬间这个责任就完了,后面就不管了。我们现在所谓的 Tier 0.5 就是全生命周期的同行,从前期在技术研发的时候,我是叫协同创新,知识产权的共享。在整个生命周期当中,我们做联合运营,同时共享数据,这就是我们的 Tier 0.5。
车厂的商业模式也在改变,就是传统上一次性销售的模式,其实是不那么 Sexy 的,它要从一个卖车的变成运营和卖服务的人。这时候就有我们很多发挥的余地了,因为我们擅长就是后端,是大数据,是云。这些东西其实是我们可以不仅仅在 AI 和自动驾驶这块,我们在后端这块其实也可以给车厂带来很大的助力。所以这其实是我们现在,应该说非常受车厂欢迎的地方。
驭势怎么打入车企供应链?
我们跟它从前期研发开始,我们跟它一路走向产品化,这个过程中(让对方)觉得这家公司是靠谱的。首先有格局、不小器,我们很多东西都是共享的。第二做出来的东西是符合他们的要求,所谓的符合,我们要进入一家主机厂要过 80 多项的测试,光这个盒子要过 80 多项的测试,它觉得你还是按照汽车行业的基本规律在做研发,而并不是说强塞给他一个不靠谱的东西。第三个它也会横向对比,一般主机厂都有 A 点、B 点,它一比较觉得你这个东西是好东西。
除了车辆本身的自动驾驶系统,驭势还有别的产品布局嘛?
一个完整的无人驾驶的科研公司,它其实是一个车脑加一个云脑,不可能只做车脑不做云端,或者只做云端不做车端,一个完整的无人驾驶技术公司,因为云端要做很多事情,运营、数据、仿真、地图,这些东西不可能外包给某一家公司去做,我们在这几块都是有布局的。
以运营为例,比如说运营里面包括车队的调度,运营里面包括智能驾驶系统的远程预测性的实时性的运维,比如说一滴鸟屎滴在摄像头上我要马上知道,不然要出事故的,这叫运维。我们的系统远程能够对车辆进行干预,这种干预有两种,一种是实时的,就是车上不坐驾驶员,云端远程驾驶,现在针对一些安全性要求非常高的场景,比如说机场,因为它要怕撞飞机的,因为我这个车最终回开的离飞机非常近,因为它要开到飞机下面去接行李。所以,它是远程不断有人,实时的有人在看。还有一种就像自动代泊车,远程碰到不能处理了才接通,光运营就有这么多概念。
第二,就是数据管理的平台,这么多数据源源不断在往回走,这些数据怎么对它进行收集,进行存储,进行管理,进行分析、标注、训练、可视化,这是一套非常完整的数据平台。所以光这套平台我们就做成私有云产品,现在有主机厂成为我们了客户。
那么仿真,时间关系我没办法深入讲仿真,其实仿真我们做的非常棒。现在有国际领先的主机厂,外资的主机厂在跟我们合作做仿真。这些东西,之所以可以看到我把单个这么一个组件把它包装成产品,可以对外服务,这是学的亚马逊。亚马逊它有大量的空闲服务器资源,就把它变成一个云计算,变成对外服务。因为你把它扔到市场是提升它自身能力的最好办法,如果只在封闭区域里面,只服务内部客户,它可能没有足够的危机感,没有足够的饥饿感,当我把它扔到外面竞争市场上,它可能会跟其他专门提供这种服务的初创公司或者团队去竞争,这样就能做得更好。所以我们就把这几块包装成变成我们专有的服务私有云的产品去公开出去了。
驭势如何看待自动驾驶物流领域的机会?
很好的问题,像 Waymo 它说 1750 亿,出行 800 亿,物流 900 亿,物流肯定是一个很大的市场。中国应该是一年社会物流成本是 12 万亿,可以通过无人驾驶来极大的提升它的效率,这是毫无疑问的。
但是,物流它也会分很多,比如说像我们做的是在机场里面,在综合保税区,在海关物流园区,它有几个好处。
第一没有法律法规的限制;
第二它的场景不是一个完全开放道路的场景,它还是有约束的场景;
第三可以对环境进行增强,比如说我们在机场里面跑,里面一个很重要的功能叫电子围栏,所谓电子围栏就是像孙悟空在唐僧周围画了一个圈,妖怪就进不去。我们这些车是出不了电子围栏,就像好像真的有一个栏杆在那边,它是出不去的,这些都是可以进行增强的。
为什么要跟分时租赁平台合作?
今天的分时租赁有几个痛点,一个痛点就是取还车麻烦,用户体验不好。比如说我掏出一个手机来,一看最近一辆车在五、六百米开外,外面烈日当头,或者倾盆大雨,那我就不去了。还车也一样,我明明要到这边,它说最近的停车场在 500 米之外,还得开到那边再走过来,这是解决一个体验的问题。
第二个就是解决运维成本的问题,今天要运维人员,要给车充电。第二个就是调度。我们说潮汐效应,所有车都跑到那边去了,这边大家嗷嗷叫要车,那边的车闲在那边。所以今天的运维人员来回开来开去,那我可以调度。
第三就是解决停车场,分时租赁都要租停车位,我现在让它租两个停车位停三辆车,可以省钱,这样来说是一个巨大的优势。一方面因为用户体验提升,大家更容易拿到车,所以每天每辆车使用频次提升了,第二运维成本降低,第三租停车位的钱减少了。首汽 GoFun 说明年 12 月份之前要上 1000 台(自动驾驶汽车)。

站在 2018 年看自动驾驶产业终局
未来出行说对话美团夏华夏:自动驾驶技术 × 外卖的想象力