听说极氪要做用户企业
「用户思维」这原本是属于互联网行业的说法,在流量为王的年代,抓住用户流量就等于抓住了变现的基础。
但是从去年开始「用户企业」却变成了汽车行业内一个热门的话题。
而促使这一现象发生的原因,我想大家都很清楚,这是因为蔚来与用户之间深厚的情感联系,给行业带来了一种新的思考模式。而在这其中比较典型的是被网友戏称为「传销」的用户圈层涟漪模式。
但我更愿意称之为「病毒式营销」,要说明的是这并不是「贬义」的称呼。因为在营销学上,这种方式具有极强的传播影响力以及生命力。而且一旦产品形成一个良好的口碑,会产生一个巨大利润价值的想象空间。
在我看来,得益于半导体、软件算法以及 4G 通信等技术的发展,在这基础上催生了「短频快」的抖音、快手等小视频以及直播软件,提升信息传播效率的同时降低了传播壁垒。
另外「人人都是自媒体」的说法在 4G 时代已经初现雏形,到了 5G 时代会进一步发展。因此我认为从更长期的时间点来看,用户企业概念会进一步地提及。
因为对于车企来说,在信息加速传播的年代里需要思考这两个问题,一方面是如何做好自家产品的口碑营销。另一方面你们更愿意自己的用户在哪里批评你,是微博、抖音还是自家 App?
在极氪 001 的发布会上,我们看到极氪发布了一系列针对用户的用车服务以及权益,在体系框架上看起来有用户企业的模型了。那么在企业内部高层的眼里,他们又是如何更深层次的看待这个问题的呢,毕竟安聪慧也提到了「用户企业不是说说的」。
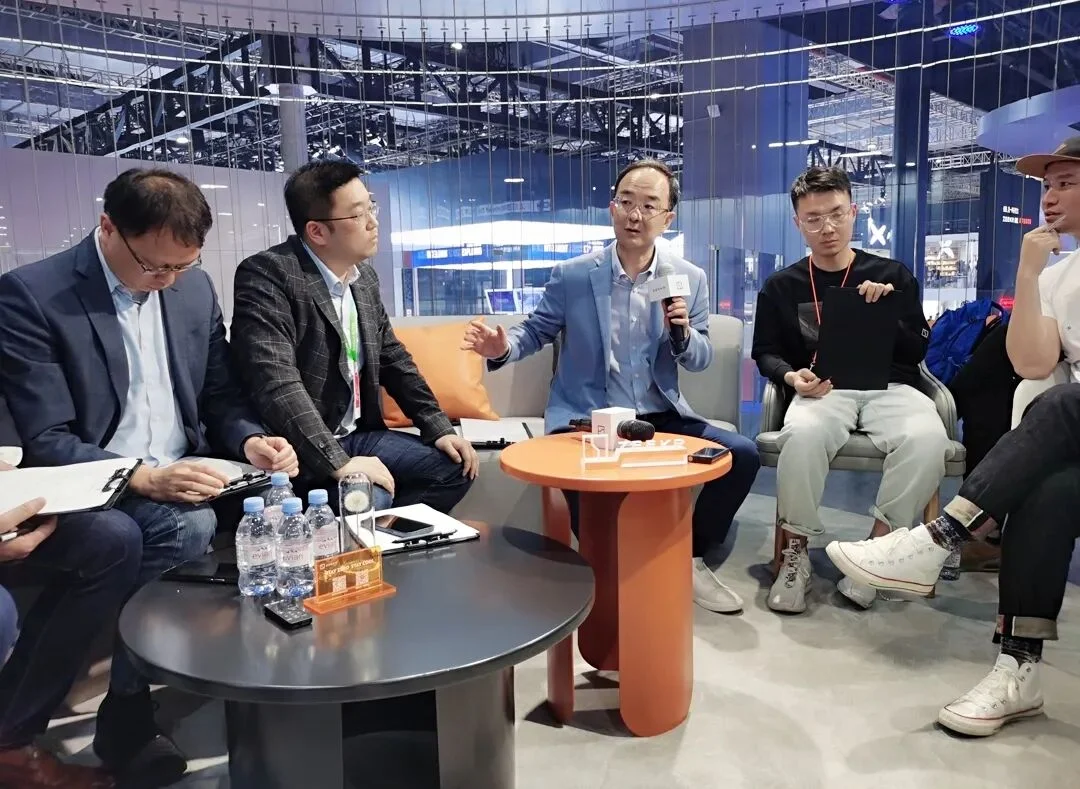
借着上海车展的机会,我们参加了极氪汽车的用户及媒体讨论会,从这次讨论会中,我们也更能清楚地知道极氪到底是怎么想的。
01这是真的?
我相信很多人都有这样的疑问,「脱胎」于传统背景的极氪汽车真的能做好用户企业吗?
但随着安聪慧一句「今天我们大家只谈极氪的缺点,不谈优点」。简短的一句话,给当天的讨论会定了一个基调。这也意味着在讨论会上,我们媒体干了「我们最该干的事」。
其中我整理了一些媒体比较关注的话题,大概就是集中在以下三个方面:
一、极氪 001 在外观设计上更像领克
二、极氪 001 的辅助驾驶会不会拉跨
三、极氪的品牌定位不明确
第一个问题,因为媒体的发言实在太热烈了,极氪并没有找到机会去回答我们,因此被盖了过去。但这个「萝卜和青菜」的问题,其实也比较好理解,我们从极氪 001 最早名为领克 ZERO 就能找出答案。
在过去的一年,谁都预料不到今年 3 月份电动车的零售占比竟然超过了 10%,智能电动车的发展速度超越了很多人的想象。
在这样的环境背景下,极氪汽车实际上从 5 年前,随着浩瀚架构的研发就已经着手准备了。只不过从成立到发布车型,在坚决中带着一丝匆忙,再加上研发一款车型的时间周期是 2-3 年,这也让这一现象变得合乎情理。
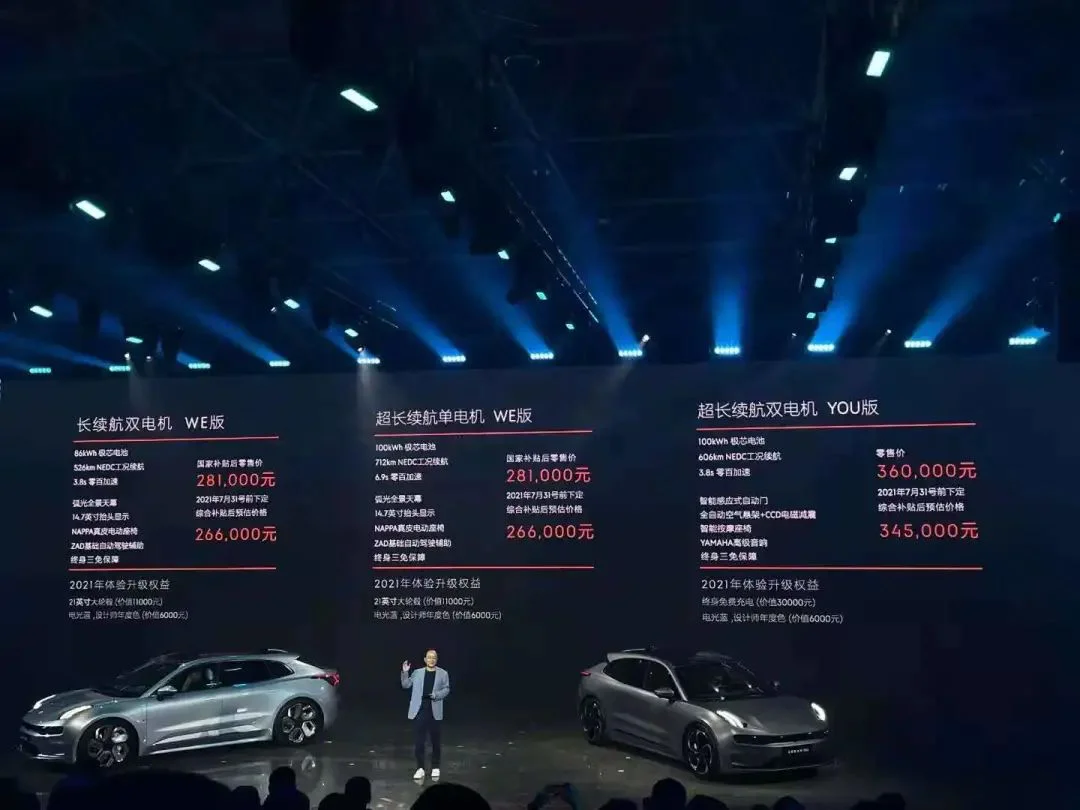
讨论会结束后,我们也去体验了实车。从坐进车内,极氪 001 给我的感受是「如果我忘掉它 28.1 万元的起售价,那么它真的是一台豪华品牌车」,我认为这是我能给出的最高的评价。
再来看第二个问题,关于辅助驾驶会不会「拉跨」是大家讨论最多的话题。主要集中在极氪 001 并没有激光雷达,而且联合 Mobileye 一起深度开发的这套自动驾驶解决方案也并没有对外放出太多的信息。
关于这个问题,极氪方面是这么认为的「如果他们上了激光雷达,就要做到 L4。但现在法规也好,监管也好,都还并不够成熟,也并没有人可以在量产车上做到 L4,因此现阶段他们给用户的是一个高阶的辅助驾驶产品。」
如果是从这个角度出发,我认为我是可以接受的。因为我一直认为现阶段的 905 nm 的激光雷达很难做到真正意义上的自动驾驶。只有 1550 nm 看起来是有一定机会的,但现阶段 1550 nm 路线仍面临非常多来自「量产」的挑战。
而极氪如果未来要搭载激光雷达的话,我认为不出意外的话,会采用来自 Luminar 的 1550 nm 激光雷达。这是因为 Luminar 的早期投资人就是沃尔沃,而且 Luminar 很早就公开表明了,他们的第一个激光雷达前装量产客户就是沃尔沃,而极氪与沃尔沃之间的关联,我就不多解释了。
而且极氪在跟我们介绍他们在自动驾驶方面的自研团队规模时,也特地提到了现在沃尔沃在哥德堡有一支 600 多人的团队已经在自研了 6 年的自动驾驶。
除此以外,他们还拥有来自亿咖通的 1800 多人以及极氪市场中心的 1500 多人,所以现在他们总体自研团队在 4000 人左右。
目前这个大团队在联合研发极氪的自动驾驶,他们在之前两年的时间里,已经把高精地图定位,包括算法感知融合数据全部搭建了。
在这些基础上更重要的是,极氪认为现在更多的自研还是基于英伟达或 Mobileye 的基础上的。而他们在 2019 年的时候就成立了自己芯片公司,并且会在 5 月 20 日进入流片阶段。在未来他们肯定会使用自研的芯片。并且极氪认为由于他们自研芯片,自己做整个底层,因此某种意义上来说,他们的对手是英伟达以及高通这样的选手。
综合以上极氪也表明了他们的目标就是要在 2023 年实现中央服务器域技术。在这其中包含芯片半导体、操作系统、算法、应用以及整车浩瀚架构等方面做的储备,都是为了支撑实现这一目标的。
再来看第三个品牌定位不够明确的问题。关于这个问题极氪的人也坦言「我们确实一直以来比较产品导向,在品牌建设这块还有提升空间。」
在我看来,极氪现阶段比较缺乏的是在人脑中留下深刻印象的标签,也就是缺乏了一个「第一」的标签。就像「定位」这本书中提到,人们只会记得第一个踏上美洲大陆的人叫哥伦布,没人会记得谁是第二个。
新势力车企们或多或少都有一个属于自己的标签,并且在营销上他们也在侧重强化自己所属标签在人脑中的记忆。因为我认为对于极氪来说,它应该要尽快找到属于自己的「标签」。
最后我想说的是,从极氪 001 「高配低价」的产品力来看,也许在这之前大家低估了极氪要做好电动车的决心。
再加上车展分享会上,极氪汽车对于用户以及媒体提出的批评建议,他们的接纳程度也是远超出我预期的,难道他们真得「想通」了?
02从哪做起?
可惜的是,我认为如果只是通过一场媒体讨论会就下个结论说「极氪彻底想明白了要用户企业」,有点太武断了,还是要看为了做用户企业,极氪到底「舍得」了什么?
因为我认为做用户企业首先要具备三个基础条件,分别是直营、自建补能体系以及营造良好的用车体验。有了这三样,才满足了做用户企业的基础。
用户企业必走直营模式,这是绕不过去的环节。这是由于多方面决定的,首先在传统经销商模式下,用户是属于经销商的「资产」,厂商很难直接接触到用户,这会导致厂商无法把控用户在购车、用车以及维修等场景的体验,甚至并不清楚在终端到底是什么样的人群买了他的车。
如果用户都不属于自己,何谈用户企业?
而结果就是,极氪不出意料地走上了直营的路,并且计划在今年建成超 2 家极氪中心以及 60 家极氪空间。但在我看来,这并不是一个容易的决定。
因为表面看起来似乎是极氪主动「放弃」了吉利集团超过 1000 家的经销商门店资源,但其实在过程中,我相信一定没我们看到的那么顺利。
因为首先极氪做为新兴电动车品牌,而且推出的极氪 001 看起来又是具备「爆款潜质」的,而此时要与合作了十几年的经销商伙伴们「江湖再见」,在这其中极氪要解决很多错综复杂的人际关系。
除了「跟过去说再见」以外,极氪这么做,就说明已经做好了应对下列情况的准备。
一是没有经销商在中间做库存调节的情况。那么这意味着接下来短期内工厂的生产计划,就要根据市场销量来实时调整,这对于极氪供应链管理、库存管理以及销售管理能力来说,要求都是更高的。
二是放弃现有销售渠道,投入资金,自建销售渠道,如果再加上研发支出以及补能生态,我认为这意味着极氪已经做好了短时间不盈利的心理准备。
如果从这个角度看,极氪颇有一些要走出自己「舒适圈」的感觉。
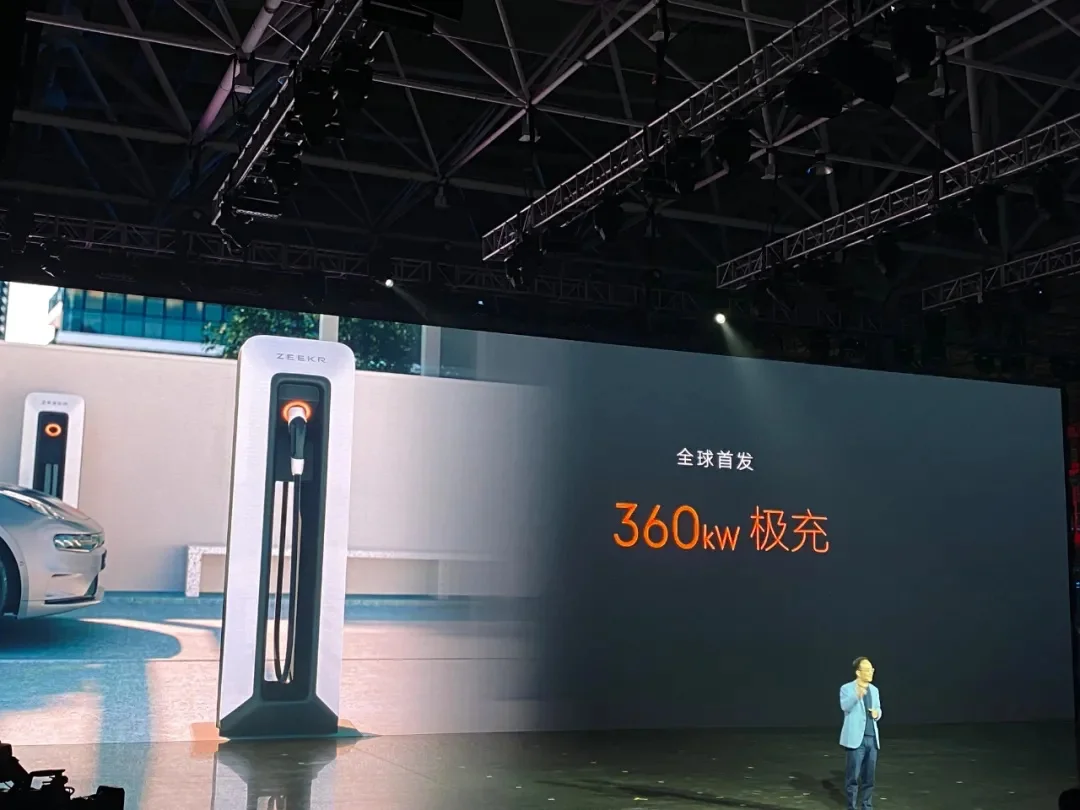
还有就是补能体系。近两年我们会看到了无数车企都说自己要进入电动车行业,但却并不怎么提建设充电桩的事情。这里我借用一下理想汽车创始人李想说过的一句话「他们都想做既得利益者」。
因为在当下,稳定且好用的补能体系还是电动车用户最刚需的基础服务,如果不重视补能体系建设,那用户企业可不就是一句「感动自己」的口号吗?
背后原因也比较好理解,关键在于「拍板的人是不是真信电动车」,会投入多大的决心去做这个事。否则对于品牌的实际管理者来说,也是一场「磨砺的修行」。
在极氪媒体讨论会上,我们也聊到了这一点。他们的原话是「现在我们是 all in 极氪,因此我们并不担心这些花钱就能解决的问题。」
在发布会上,极氪计划在 2021 年建立 2,800 个充电桩和 290 座充电站,到 2023 年扩张到 20,000 个充电桩和 2,200 座充电站,在这其中包含了各种不同充电功率的充电桩,部署在不同的场景供用户使用。
综合以上情况来看,极氪要做用户企业,还真不一定只是「说说而已」的,起码我们都看到了极氪的决心。
03核心在哪?
由于我是一名提车已经 1 年多的蔚来车主,我也想就用户企业说说我的想法。这里我引用一下蔚来总裁秦力洪多次在公开场合提及的「要做好用户企业是没有门槛的,重点是看车企到底是把它理解为提升销量的手段,还是企业运营的最终目标。在蔚来,这是目标并不是手段。」
对于这句话我是「部分认同」的,不认同的地方在于这句「要做好用户企业是没有门槛的」。因为在我看来门槛还是有的,而且还不低。这涉及到几个方面,一是产品体验,二是服务体验,三是社区运营。
先说产品,用户企业相比传统模式有个较大的变化。因为要营造出一个与外部世界不同的用户生态圈子,而这个圈子是有一定封闭性的,圈子内与圈子外的人,因为所处的环境不同,而导致出现认知理解的不同。
而买一台车就变成了进去这个圈子的「入场券」,这也就是为什么他们的市场部并不叫市场部,而是「用户发展部」的原因,对于他们来说卖车不仅是卖车本身。因为传统意义上的卖车一旦完成交付动作,也就意味着与用户之间的合同也就基本终止了。
而用户企业是变成了「卖门票」,买了门票才意味着合同开始执行,这是完全不一样的。这里的关键在于,「入场券」足够精致,足够有吸引力吗?极氪 001 在我看来,毋庸置疑是有的。
再来看第二个服务能力。这里说的不仅是售后维修方面的,还有例如极氪中心等线下场所。因为买了入场券的用户是有所期待的,这里不仅考验厂商提供服务的能力,更考验厂商管理用户预期的能力。
因此所谓「用户满意」是指超出用户预期的体验,因为服务质量跟成本和规模是息息相关的,也就是说这是不可能无上限提升的。因为管理基数越来越庞大的用户预期,这本身并不是很简单的事。
最后说的是社区运营。在搭好产品和服务能力之后,我认为这是车企发挥圈层涟漪的核心。
因为在我看来,传统经销商模式之所以被人诟病的原因在于用户情绪没有发泄的地方,也就是「你跟他讲道理,他跟你耍流氓,你跟他耍流氓,他说你不讲道理。」
因此我认为营造一个良好的车主社区,如果能做好用户情绪管理,且 App 首页不是天天「歌功颂德」的,其实就成功一大半了,这也并不容易。而剩下关于社交方面的需求,对于用户来说则是额外附加因素。
还有一点我认为比较关键的是,运营好一个社区的本质在于用户价值观在大体上是趋同的。所以产品其实就是在利用其售价区间做用户圈层,这意味着如果车企产品的售价区间拉得过大,对于社区运营来说,这些都是挑战。
写在最后
在很早之前,我跟经销商的朋友聊天,我们共同的理解是,经销商的本质是在于「利用现金流去赚信息不对等的钱」,或者举一个并不恰当的比方,他们扮演着「正经黄牛」的角色。
但随着信息传播效率的进一步提速,经销商的盈利空间被进一步被压缩。尽管如此,我们可预见的是指望经销商去把用户购车、用车以及售后体验做好,看起来希望是比较渺茫的,而现在极氪走上直营模式,这给做成用户企业带来了更好的先决条件。
最后我想说的是,正如电动车市场一般,只靠一家企业这个市场是做不大的。而用户企业也是一样的,在目前这个细分跑道,也需要互相竞争,才能彼此成长。
撰文:卖白菜的黄老板 编辑:大吉